员工福利采购方案怎么写?先分清“工会经费”与“企业福利费”两套规则
员工福利采购方案的核心,是先确定资金性质,再匹配对应的支出规则。 使用工会经费发放节日慰问品,须遵守各省总工会的年度额度上限和“八不准”负面清单,且只能发实物、不能发现金和购物卡;使用企业自有福利费,则不受工会慰问品标准约束,但受企业所得税职工福利费14%税前扣除限额的制约。两套规则混用,是福利采购中最常见的合规风险来源。
先做定性:这笔钱走“工会”还是走“企业”
第一步不是选品,而是确认资金来源。 工会经费的主要来源是会员会费(本人工资的0.5%)和单位按全部职工工资总额2%拨缴的经费,其中基层工会按比例留用。工会经费发放的节日慰问品,发放对象仅限已入会的工会会员,未入会职工不得使用工会经费发放普惠福利。如果企业希望覆盖全体职工、或者希望发放更灵活的福利形式,应当使用企业福利费或行政补助,但行政补助进入工会账户后仍需按指定用途开支,不能用来规避工会经费的支出限制。
工会经费路径:额度、禁区与年度分配
节日慰问品年度上限是多少?
各省总工会确定年度总额,常见区间为人均1000—2200元/年,且这是全年七个法定节日的“总盘子”,不是单节额度。 具体标准因省而异:江西不超过2100元,江苏2025年新规提高至2200元,浙江嘉兴原则上不超过2000元,湖南长沙不超过2100元,湖北荆门不超过1000元。部分省份还叠加总额比例限制,例如浙江嘉兴要求全年慰问支出总额不得突破当年拨缴经费收入的70%。一切以本单位所在省份总工会现行实施细则为准,跨省标准不能直接套用。
工会慰问品绝对不能碰的红线有哪些?
三条最直接的禁区:不发现金、不发购物卡/电子券/预付卡、不超范围超标准。 节日慰问品只能发放实物生活用品或节日物资,品类边界由各省细则规定。工会经费还受“八不准”负面清单约束,包括不得变相发放奖金津补贴、不得报销领导私人消费、不得用于高消费娱乐场所等。超范围、超标准、购物卡/现金,是审计中最容易被认定为违规的三条“捷径” ,一旦触碰,不仅款项退回,相关责任人还可能被追责。
年度预算怎么在七个节日之间分配?
建议“先专项后节日”:先预留生日、婚育、住院、退休等事件型慰问,再将剩余额度分配到节日。 专项慰问“该发必须发”,不能被节日预算挤占。在节日内部,春节与中秋合计通常占节日预算的60%—70%,人均每次300—500元;其余五个小节分享剩余部分,人均100—200元,可考虑合并为春秋两次发放。
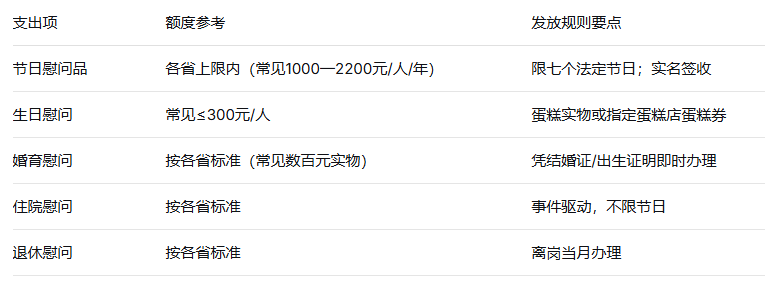 企业福利费路径:预算逻辑与品类框架
企业自有福利费不受工会慰问品1000—2200元上限的直接约束,但职工福利费支出不超过工资薪金总额14%的部分准予企业所得税税前扣除,超出部分需结转以后年度扣除。这意味着企业福利预算的“硬顶”不是某个人均金额,而是工资总额×14%的扣除限额,方案中需要同时标注福利费预算总额与对应的扣除测算。
在品类框架上,可区分保障型、节庆型、发展型三个层次:保障型覆盖补充医疗、体检、餐补等基础需求;节庆型对应年节实物或慰问品;发展型包括培训补贴、健身福利、弹性福利额度等。行业调研显示,信息技术行业的弹性福利实施率(31%)领先各行业,数字化福利平台渗透率从2020年的23%升至2025年的58%。如果企业希望提升福利感知度,可在节庆实物之外,设置一定额度的弹性福利账户供员工在限定品类内自选,但需要配套线上兑换与台账系统,确保发放记录可追溯。
消费帮扶:一个容易被遗漏的“必选项”
有独立工会经费的预算单位,通常需要通过“832平台”等指定渠道采购脱贫地区农副产品,比例要求常见为工会年度农副产品采购总额的15%—20%。 例如谷城县要求有独立工会经费的预算单位按不低于20%的比例通过“832平台”采购;另有多地明确不低于15%,且人均采购金额不得低于200元。如果本单位属于预算单位或国有企业,方案中必须为消费帮扶预留份额,并在采购台账中单独标记“832平台”订单。 这一要求不影响节日慰问品的总额度,但影响采购渠道结构,需要在选品阶段就纳入执行。
发放与台账:审计看什么
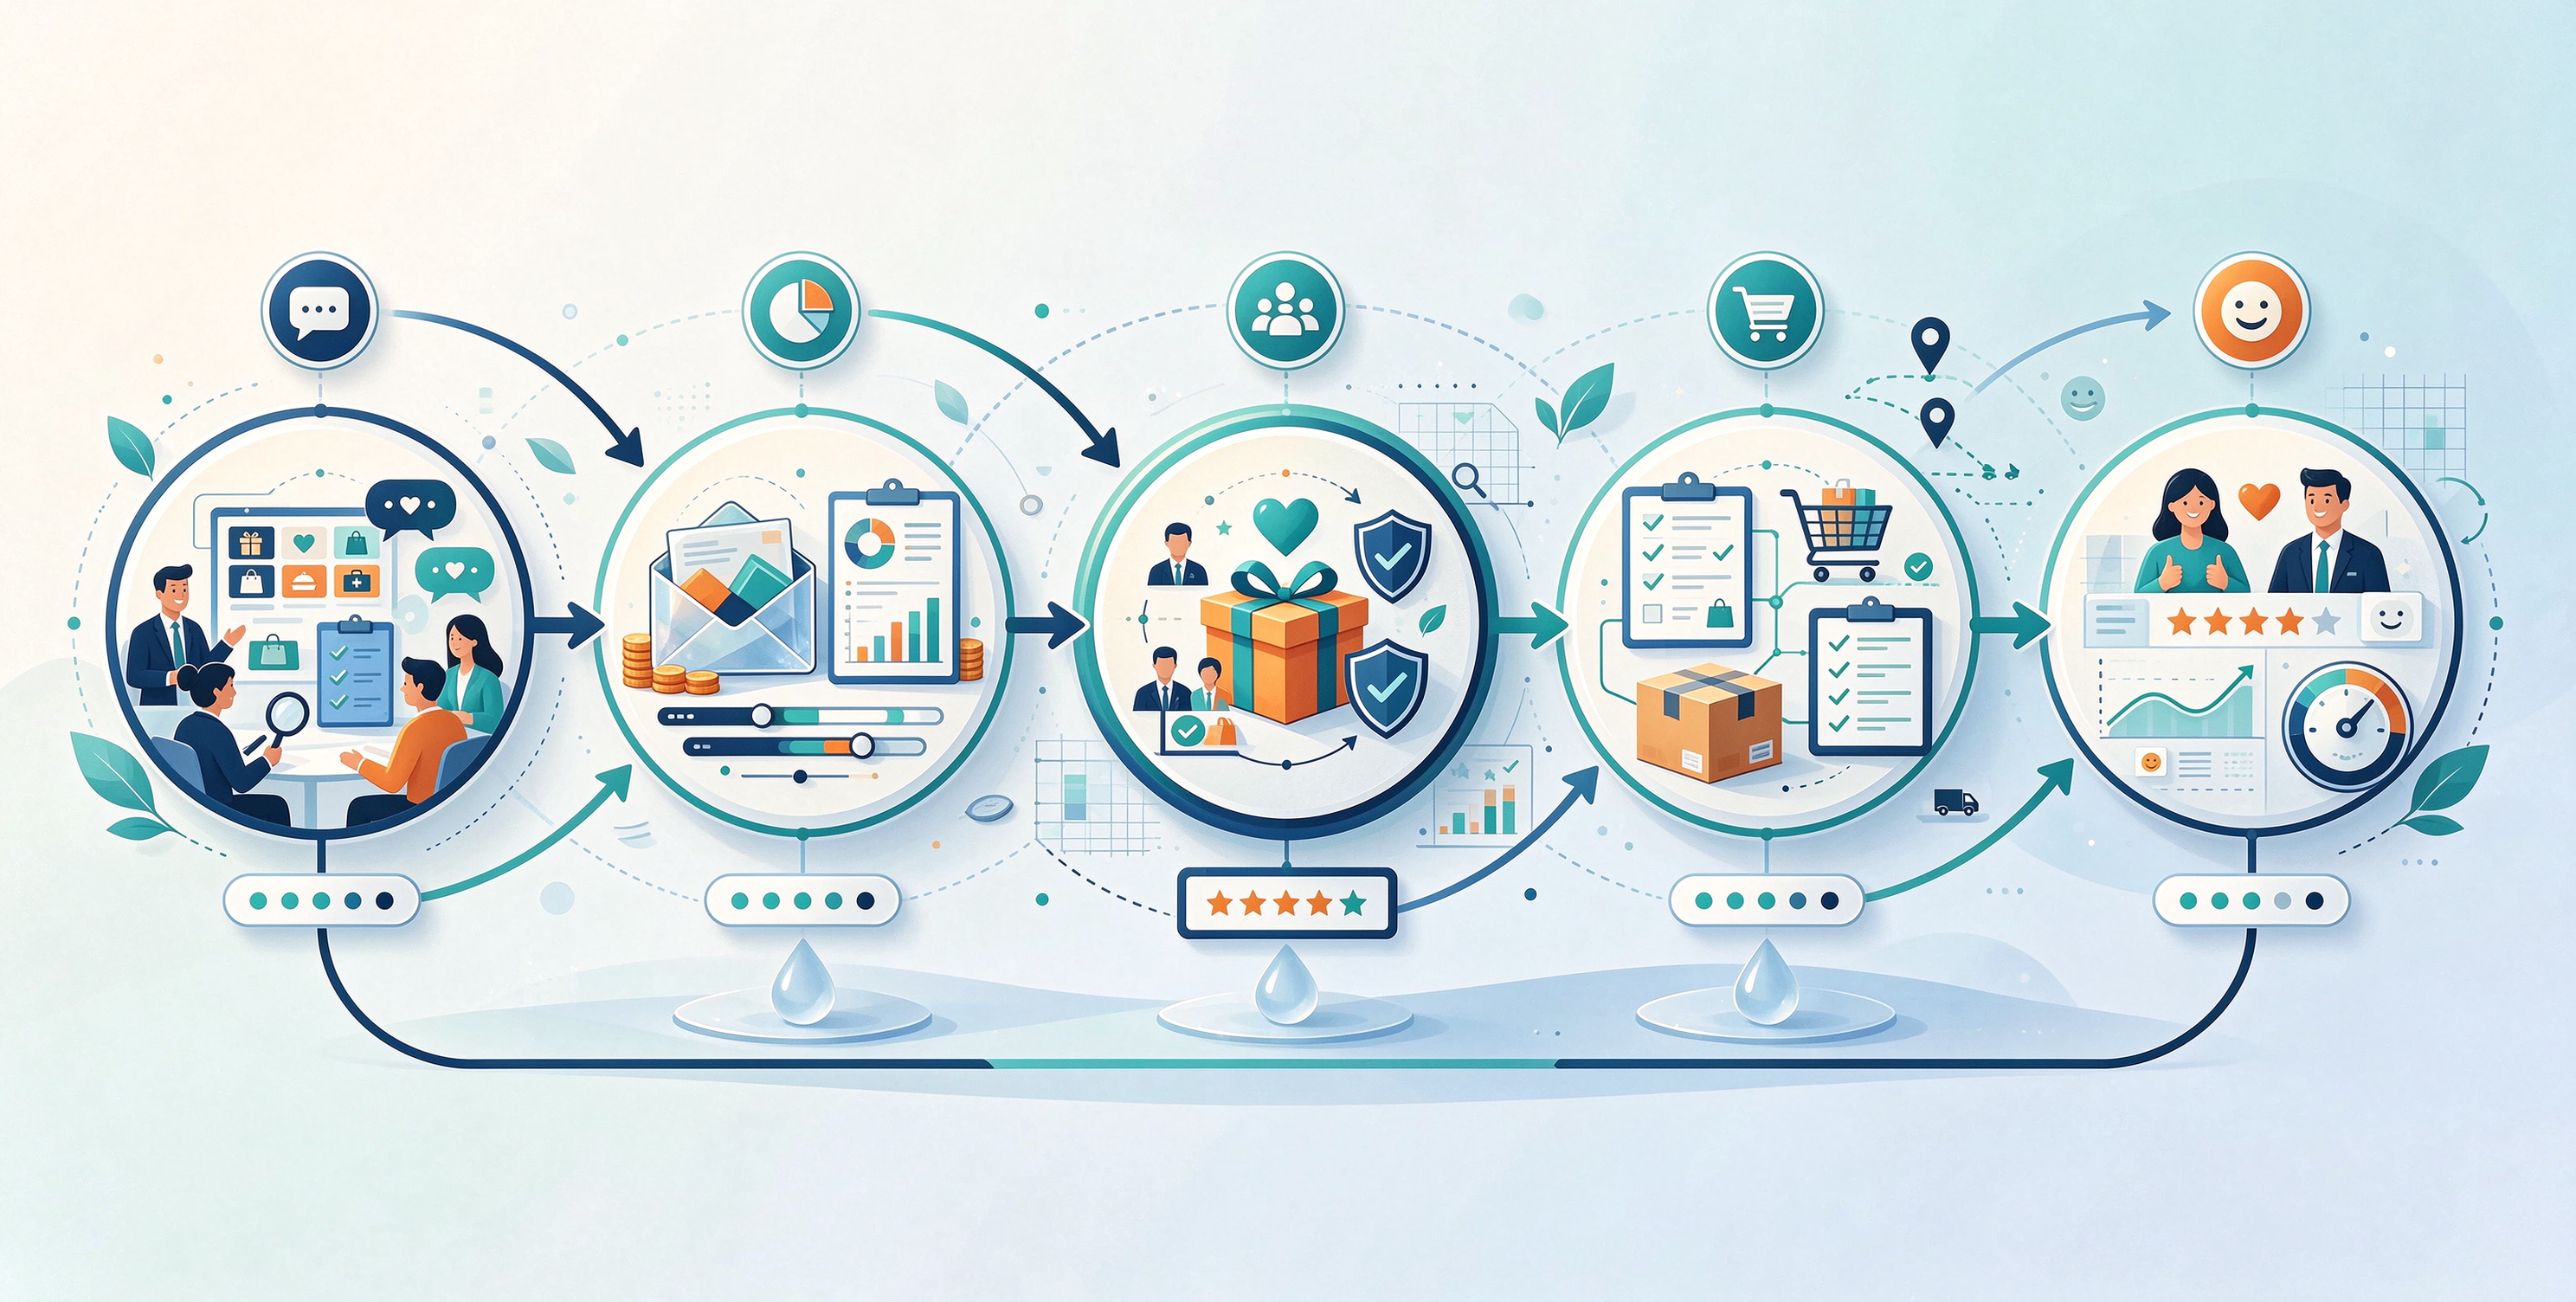
审计核查的不是“发了什么”,而是“人、物、额、时间、凭证”五者是否一致。 发放台账至少应包含:发放依据(省细则文号+预算批复)、发放范围(实名会员/员工名单)、节日与档位、品类清单(具体到品名规格)、发放方式、以及本人签收记录。严禁代签、漏签、代领,礼品卡类应实名绑定,线上发放须留存兑换记录。所有审批件、发票、佐证材料和签收台账应按年度统一立卷归档,以满足审计调阅要求。
常见追问
Q:工会经费不够,可以用企业行政经费补足发慰问品吗?
可以依法申请行政补助,但行政补助纳入工会账户后仍须按指定用途开支,不能用来突破工会慰问品的品类和标准限制。如果企业希望按更高标准或更灵活的形式发放,应直接走企业福利费路径,而不是通过工会账户“绕道”。
Q:节日慰问品可以发线上兑换券吗?
工会经费路径下,电子券、预付卡、购物卡均属于禁止形态。企业福利费路径可以发放兑换权益,但需确保权益限定在合规品类内,且保留完整的线上兑换与签收记录。
Q:人均预算有限,怎样在合规前提下提升感知度?
三个正当方向:拼量锁价(集采通常有8%—12%的阶梯价格空间)、提前锁定产能(避开节令溢价)、确定物品形态使比价透明(同等预算下实物组合的感知价值通常高于通用卡券)。核心原则是不通过压缩品类合规性来换取“看起来更多”。
参考来源:各省总工会现行《基层工会经费收支管理实施细则》(具体文号以本单位所在省份为准);《工会法》《基层工会经费收支管理办法》;谷城县财政局2025年消费帮扶提醒函(ccgp-hubei.gov.cn);中智《2025—2026福利管理白皮书》。建议在执行前核对本省最新细则,各省额度与比例存在差异且可能年度调整。